A maioria dos apostadores perde dinheiro. Esta afirmação não é pessimismo gratuito — é simplesmente a realidade estatística de uma atividade onde as casas de apostas têm margem matemática a seu favor. Mas aqui está o paradoxo interessante: muitos desses apostadores perdedores fazem previsões razoáveis. O problema não está necessariamente nas suas análises, mas na forma como gerem o dinheiro que têm disponível para apostar. A gestão de banca é, sem exagero, o fator que mais separa os apostadores que sobrevivem a longo prazo daqueles que esvaziam as suas contas em semanas ou meses.
Quando falamos de gestão de banca, referimo-nos a um conjunto de práticas e regras que determinam quanto apostar em cada evento, como proteger o capital durante períodos negativos, e como dimensionar as apostas de acordo com a confiança e o valor identificado. Parece simples na teoria. Na prática, requer uma disciplina que a maioria das pessoas subestima completamente. Este artigo vai explicar os fundamentos da gestão de banca de forma clara e aplicável, para que possas começar a tratar as tuas apostas com o rigor que elas exigem.
O Que É a Banca e Porque Precisas de Uma
A banca é o montante total que destinas exclusivamente às apostas desportivas. Este é o primeiro conceito fundamental que muitos ignoram: a banca não é o saldo da tua conta bancária, não é o dinheiro que sobra no final do mês, e definitivamente não é dinheiro que precisas para pagar contas ou despesas essenciais. A banca é um capital separado, isolado, que podes perder integralmente sem que isso afete a tua vida financeira ou o teu bem-estar.
Esta separação não é apenas uma recomendação de boas práticas — é um requisito absoluto para qualquer pessoa que queira apostar de forma sustentável. Quando misturas dinheiro de apostas com dinheiro necessário para outras coisas, crias uma pressão psicológica enorme sobre cada aposta. Começas a precisar de ganhar em vez de simplesmente apostares em situações onde identificas valor. Esta necessidade distorce completamente o processo de decisão e leva invariavelmente a erros como aumentar stakes para recuperar perdas ou apostar em eventos que não analisaste adequadamente.
O tamanho inicial da banca depende inteiramente da tua situação financeira pessoal. Não existe um valor mínimo universal, mas existe um princípio orientador: deves conseguir perder a totalidade da banca sem que isso cause stress financeiro significativo. Para algumas pessoas, isto significa 50 euros. Para outras, pode significar 500 ou 5000. O valor absoluto é irrelevante — o que importa é que seja dinheiro verdadeiramente disponível para risco. Se definires uma banca de 200 euros e a ideia de perderes esses 200 euros te causa ansiedade, então a tua banca é demasiado grande para a tua situação atual.
Unidades: A Linguagem Universal da Gestão de Banca
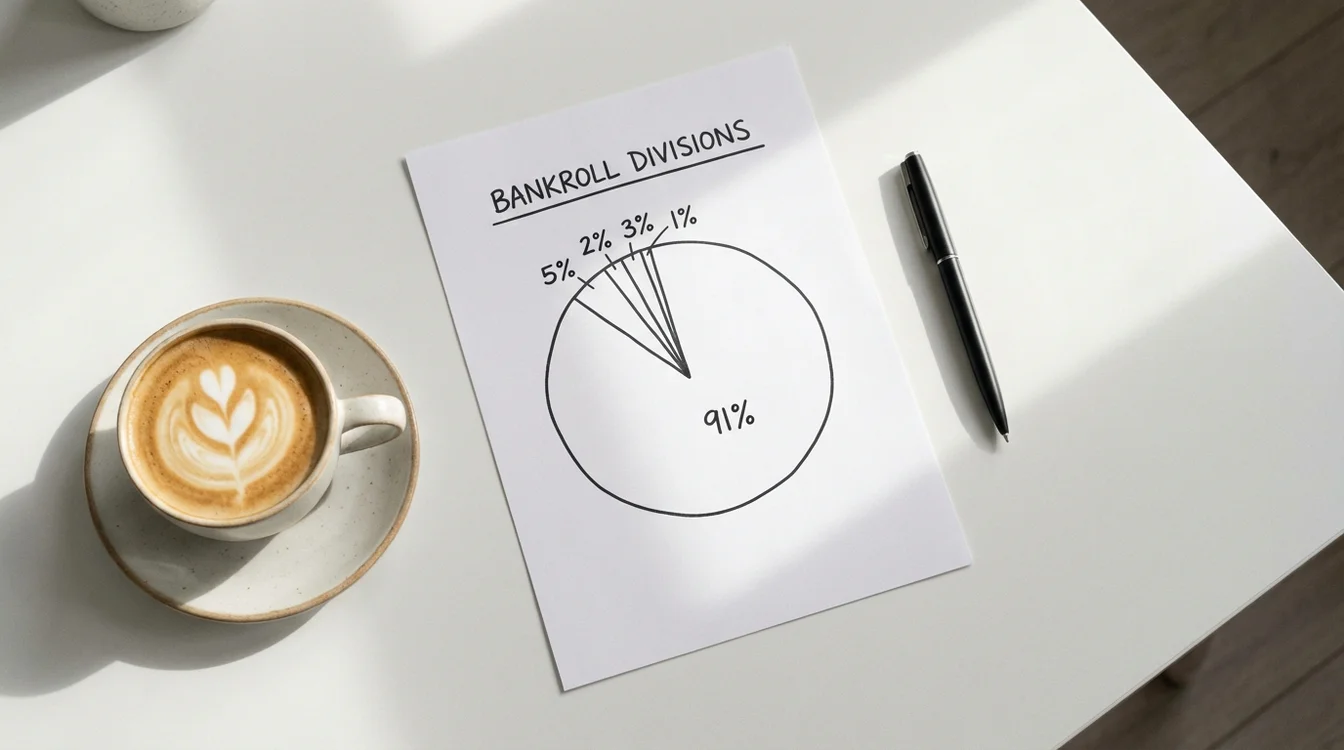
Uma vez definida a banca, o passo seguinte é deixar de pensar em euros e começar a pensar em unidades. Uma unidade representa tipicamente 1% da tua banca total, embora alguns apostadores usem 2% como referência. Se tens uma banca de 500 euros e defines 1 unidade como 1%, então cada unidade vale 5 euros. Este sistema de unidades permite comparar resultados entre apostadores com bancas de tamanhos diferentes e, mais importante, ajuda-te a manter a perspetiva sobre o tamanho relativo de cada aposta.
Pensar em unidades em vez de valores absolutos tem um efeito psicológico significativo. Perder 10 euros numa aposta parece diferente conforme o contexto. Se tens uma banca de 100 euros, perdeste 10% do teu capital numa única aposta — uma catástrofe. Se tens uma banca de 1000 euros, perdeste 1% — perfeitamente normal e esperado. O sistema de unidades força-te a contextualizar cada resultado dentro da tua realidade financeira, evitando tanto o pânico excessivo após perdas pequenas como a euforia injustificada após ganhos modestos.
A conversão para unidades também facilita o ajuste dinâmico das stakes. À medida que a tua banca cresce ou diminui, o valor absoluto de cada unidade acompanha essa variação. Se começaste com 500 euros e a tua banca cresceu para 600 euros, cada unidade passa a valer 6 euros em vez de 5. Este ajuste automático significa que apostas proporcionalmente mais quando estás a ganhar e proporcionalmente menos quando estás a perder, protegendo o capital durante períodos negativos e maximizando ganhos durante períodos positivos.
Quanto Apostar em Cada Evento
A questão central da gestão de banca é simples de formular e complexa de responder: quanto devo apostar em cada evento? A resposta conservadora, e a que recomendo para qualquer iniciante, é entre 1% e 3% da banca por aposta. Isto significa que, numa banca de 500 euros, cada aposta individual deve situar-se entre 5 e 15 euros. Parece pouco? É precisamente essa a ideia.
O raciocínio por trás desta abordagem conservadora é puramente matemático. Mesmo que tenhas uma vantagem real sobre as casas de apostas — algo que, convém lembrar, é extremamente difícil de conseguir — vais perder uma percentagem significativa das tuas apostas. Um apostador excelente pode ter uma taxa de acerto de 55% em odds médias de 1.90. Isto significa que, em cada 100 apostas, perde 45. Se cada aposta representar 10% da banca, bastam 10 derrotas consecutivas para eliminar completamente o capital. E sequências de 10 derrotas consecutivas, embora pareçam improváveis, acontecem com muito mais frequência do que a intuição sugere.
A tabela seguinte ilustra o impacto de diferentes tamanhos de stake na sobrevivência da banca durante uma sequência negativa:
| Stake por Aposta | Derrotas para Perder 50% da Banca | Derrotas para Perder 90% da Banca |
|---|---|---|
| 1% | 69 | 230 |
| 2% | 35 | 115 |
| 5% | 14 | 46 |
| 10% | 7 | 23 |
Os números são claros: quanto maior a stake por aposta, mais vulnerável estás à variância natural dos resultados. Com stakes de 1%, precisas de uma sequência catastrófica de quase 70 derrotas para perder metade da banca. Com stakes de 10%, bastam 7 derrotas consecutivas para o mesmo efeito. E lembra-te: estamos a falar de derrotas consecutivas, mas perdas distribuídas ao longo do tempo produzem resultados semelhantes se a taxa de vitória for insuficiente.
Erros Comuns na Gestão de Banca
O erro mais frequente entre iniciantes é a ausência total de gestão de banca. Apostam valores arbitrários baseados em intuição, no estado de espírito do momento, ou na confiança que sentem sobre determinado evento. Um dia apostam 10 euros, no dia seguinte apostam 50 porque estão muito confiantes, e no terceiro dia apostam 100 para tentar recuperar as perdas dos dias anteriores. Este comportamento errático é a receita perfeita para a destruição rápida de qualquer banca.
O segundo erro mais comum é a escalada de stakes após perdas, frequentemente chamada de chasing losses ou perseguir perdas. A lógica parece sedutora: se perdi 20 euros, vou apostar 40 para recuperar rapidamente. O problema é que esta abordagem ignora completamente a probabilidade de perder novamente. Se a segunda aposta também perder, o apostador típico aumenta para 80 euros, depois 160, numa espiral que só termina quando a banca desaparece ou quando a sorte intervém temporariamente. Este padrão de comportamento é tão destrutivo que constitui um dos sinais de alerta primários para problemas com o jogo.
Um terceiro erro, mais subtil mas igualmente prejudicial, é não ajustar as stakes quando a banca diminui significativamente. Se começaste com 500 euros e agora tens 300, continuar a apostar os mesmos 15 euros por aposta significa que estás a arriscar 5% da banca em vez dos 3% iniciais. Este aumento relativo de risco acontece de forma invisível e acelera ainda mais a degradação da banca. O inverso também é válido: quando a banca cresce, manter stakes fixas significa apostar uma percentagem cada vez menor, limitando o crescimento potencial.
Disciplina: O Ingrediente Invisível
Conhecer as regras da gestão de banca é fácil. Aplicá-las consistentemente é extraordinariamente difícil. A disciplina necessária para manter stakes de 1-3% quando acabaste de perder cinco apostas seguidas vai contra todos os impulsos naturais. A vontade de aumentar a stake para recuperar rapidamente é quase irresistível. É precisamente nestes momentos que a gestão de banca prova o seu valor — ou que a sua ausência revela consequências devastadoras.
A disciplina não é uma característica inata que algumas pessoas têm e outras não. É uma competência que se desenvolve através de práticas concretas. Definir regras claras antes de começar a apostar, escrevê-las, e consultá-las antes de cada aposta é um passo fundamental. Usar folhas de cálculo ou aplicações para registar todas as apostas cria accountability e torna visíveis padrões de comportamento que de outra forma passariam despercebidos. Estabelecer limites diários ou semanais de perdas — e respeitá-los rigorosamente — previne os piores cenários de destruição de banca.
Outra técnica eficaz é a separação temporal entre a análise e a colocação da aposta. Decidir hoje o que vais apostar amanhã remove parte da componente emocional e impulsiva. Se identificas uma aposta interessante mas não a podes colocar imediatamente, dá-te tempo para reconsiderar. Muitas apostas que parecem excelentes no calor do momento revelam-se medíocres após uma hora de reflexão. Esta pausa forçada é um filtro natural contra decisões precipitadas.
O Longo Prazo Como Única Métrica Válida
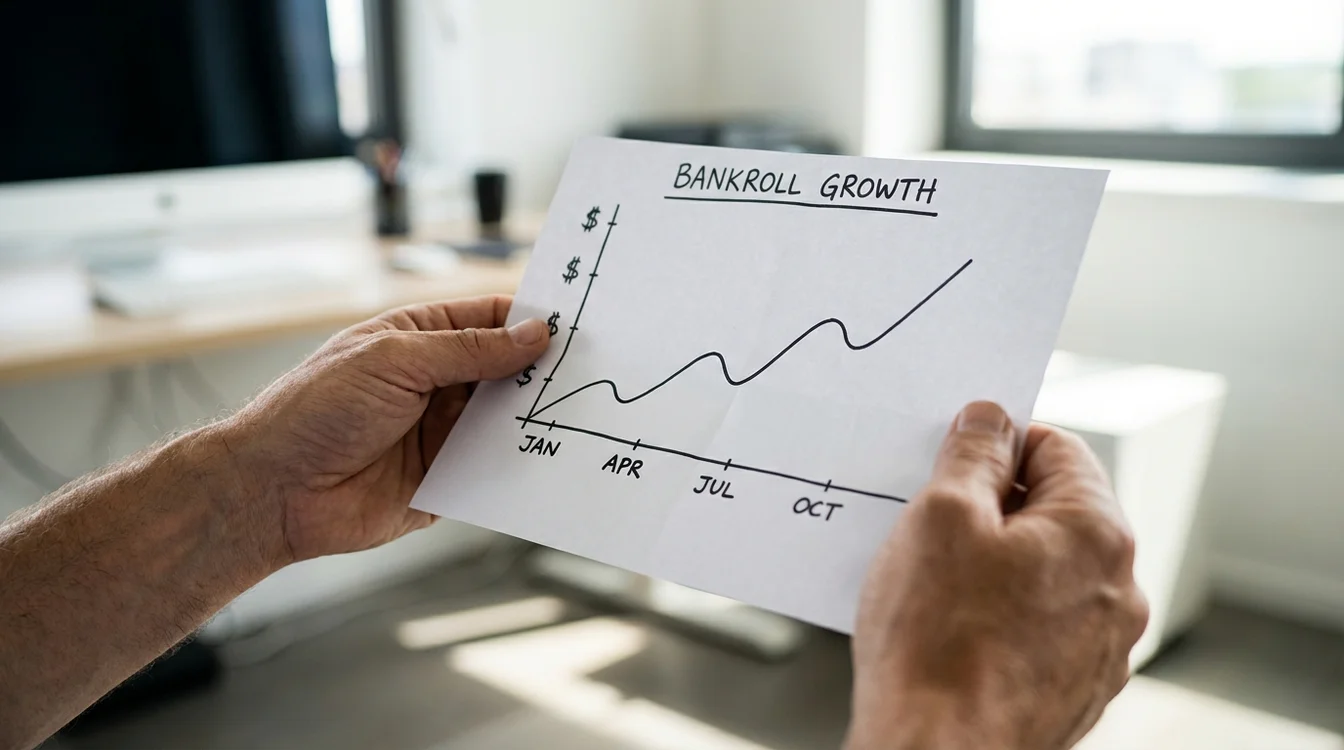
A gestão de banca só faz sentido quando pensamos em termos de longo prazo. Se o teu objetivo é ganhar dinheiro rápido com algumas apostas bem-sucedidas, a gestão de banca parecerá desnecessariamente restritiva. Afinal, porque apostar apenas 5 euros quando podes apostar 50 e multiplicar os ganhos? A resposta é que as apostas desportivas não são um sprint — são uma maratona. E nas maratonas, quem parte demasiado rápido raramente chega ao fim.
O longo prazo nas apostas significa centenas ou milhares de apostas. É neste horizonte temporal que a habilidade, se existir, se manifesta estatisticamente. No curto prazo, a variância domina tudo. Podes fazer dez apostas excelentes e perder oito por puro azar. Podes fazer dez apostas terríveis e ganhar sete por sorte. Estes resultados de curto prazo não significam absolutamente nada sobre a qualidade das tuas decisões. Só quando acumulas uma amostra suficientemente grande é que o sinal emerge do ruído.
A gestão de banca conservadora é o que te permite chegar a esse longo prazo. Ao arriscar apenas pequenas percentagens em cada aposta, garantes que a variância negativa não te elimina antes de a tua eventual vantagem ter oportunidade de se manifestar. É um seguro contra a má sorte temporária. E mesmo que não tenhas vantagem nenhuma — mesmo que sejas um apostador médio que vai perder dinheiro a longo prazo — a gestão de banca adequada pelo menos prolonga a experiência e limita as perdas totais.
Considerações Finais
A gestão de banca não é glamorosa. Não envolve sistemas secretos, dicas de insiders, ou fórmulas mágicas. É simplesmente a aplicação consistente de princípios matemáticos e psicológicos que protegem o teu capital contra a inevitável variância dos resultados. E no entanto, é provavelmente a competência mais importante que qualquer apostador pode desenvolver.
Se retirares apenas uma ideia deste artigo, que seja esta: define uma banca separada, aposta sempre entre 1% e 3% dessa banca, e nunca, em circunstância alguma, aumentes as stakes para recuperar perdas. Segue estas três regras e já estarás à frente da maioria esmagadora dos apostadores. Não porque tenhas melhor capacidade de prever resultados, mas porque terás a disciplina para sobreviver tempo suficiente para que essa capacidade, se a desenvolveres, possa fazer diferença.