Podes ter o melhor método de análise do mundo. Podes encontrar value bets consistentemente com margens impressionantes. Podes compreender probabilidades, variância, e psicologia melhor que a maioria dos apostadores. E ainda assim podes falir. Parece injusto, não é? Mas é a realidade que destrói milhares de apostadores promissores todos os anos. O culpado tem um nome simples mas frequentemente ignorado: má gestão de banca.
A gestão de banca é provavelmente o tema menos glamoroso das apostas esportivas. Não há adrenalina em calcular percentagens nem excitação em manter registos de apostas. E no entanto, é o factor que mais consistentemente separa os apostadores que sobrevivem a longo prazo daqueles que desaparecem após algumas semanas ou meses. Podes ter uma vantagem matemática e mesmo assim perder tudo se não souberes gerir o teu capital.
Neste artigo, vamos explorar em profundidade o que significa gerir uma banca de apostas de forma inteligente. Vamos falar de unidades, de percentagens, do famoso Critério de Kelly, e de como a psicologia humana sabota constantemente os melhores planos de gestão. Se estás disposto a tratar as apostas com a seriedade de um investimento e não como um passatempo casual, esta informação pode literalmente salvar a tua actividade como apostador.
O Que É Uma Banca e Porque Importa
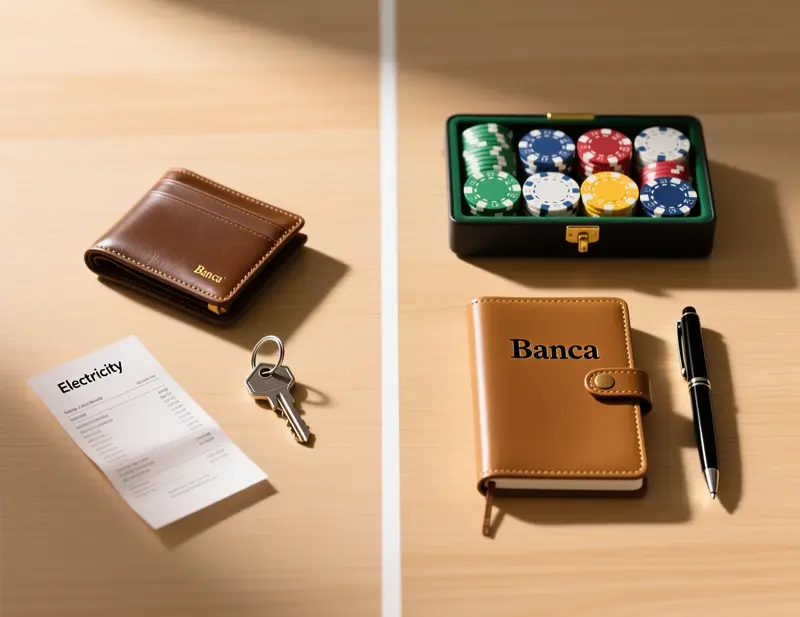
Comecemos pelo básico. A banca é simplesmente o montante total de dinheiro que tens disponível exclusivamente para apostas. Não é o dinheiro que tens no banco, não inclui as tuas poupanças ou o dinheiro para as contas do mês. É um montante separado, dedicado única e exclusivamente à actividade de apostar.
Esta separação é o primeiro princípio fundamental da gestão de banca. Se não tens um montante claramente definido como a tua banca de apostas, não tens verdadeiramente uma banca. Tens apenas dinheiro que às vezes usas para apostar, o que é uma receita para o desastre. A separação obriga-te a definir limites claros e a tratar as apostas como uma actividade financeira séria em vez de um impulso ocasional.
A importância de uma banca bem definida vai além da organização mental. Permite-te calcular o tamanho correcto das tuas apostas como percentagem de um valor fixo. Permite-te avaliar o teu desempenho em termos de crescimento ou declínio da banca. E talvez mais importante, cria uma barreira psicológica que te impede de perseguir perdas com dinheiro que não deveria estar em jogo.
Quanto deves alocar à tua banca inicial? A resposta varia com as circunstâncias pessoais, mas há algumas orientações gerais. Deve ser um montante que estás genuinamente preparado para perder completamente sem impacto significativo na tua vida. Se a perda total da banca te causaria stress financeiro sério, a banca é demasiado grande. Se é tão pequena que as apostas se tornam irrelevantes, também não funciona. Para a maioria das pessoas, um montante equivalente a um ou dois meses de gastos discricionários é um ponto de partida razoável.
O Conceito de Unidades
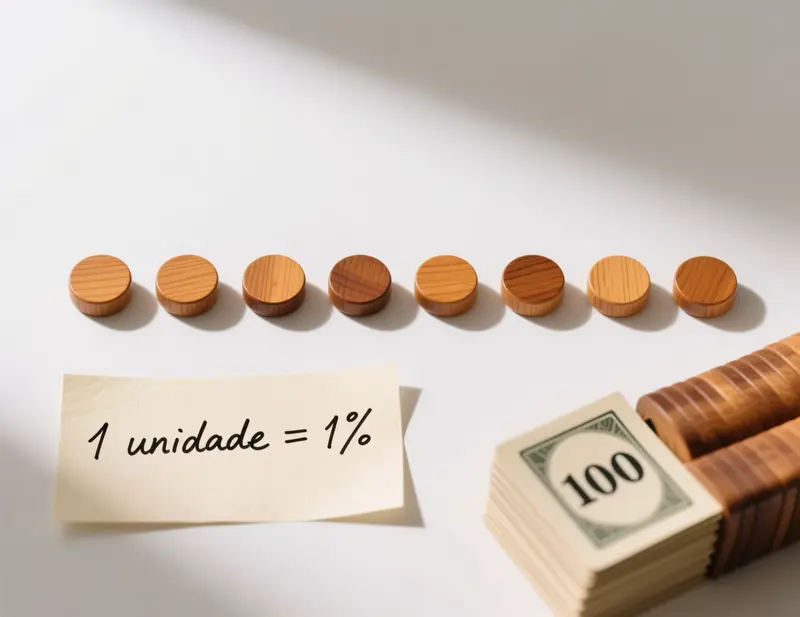
Os apostadores experientes raramente falam em euros ou dólares quando discutem apostas. Falam em unidades. Uma unidade é simplesmente uma percentagem fixa da tua banca, tipicamente entre 1% e 5%. Se a tua banca é de 1000 euros e defines a tua unidade como 1%, cada unidade vale 10 euros.
O sistema de unidades resolve vários problemas simultaneamente. Primeiro, normaliza a discussão entre apostadores com bancas de tamanhos diferentes. Dizer que ganhaste 50 unidades é muito mais informativo do que dizer que ganhaste 500 euros, porque não sabemos qual era a tua banca inicial.
Segundo, e mais importante, o sistema de unidades garante que as tuas apostas escalam automaticamente com o tamanho da tua banca. Se a tua banca cresce para 2000 euros, a tua unidade de 1% passa a valer 20 euros. Se decresce para 500 euros, passa a valer 5 euros. Este ajuste automático é crucial para a sustentabilidade a longo prazo.
A escolha do tamanho da unidade depende da tua tolerância ao risco e da natureza das tuas apostas. Unidades maiores, de 3% a 5%, permitem crescimento mais rápido mas aumentam a volatilidade e o risco de ruína. Unidades menores, de 1% a 2%, oferecem mais estabilidade mas crescimento mais lento. Para a maioria dos apostadores, especialmente os menos experientes, unidades de 1% a 2% são recomendadas.
Um erro comum é variar o tamanho das apostas com base na confiança. Apostas em que te sentes mais seguro recebem mais unidades, apostas menos seguras recebem menos. O problema é que a tua confiança subjectiva não corresponde necessariamente à vantagem real. Podes sentir-te muito seguro sobre uma aposta que tem pouco valor e inseguro sobre uma aposta excelente. Por isso, muitos apostadores profissionais preferem apostar sempre o mesmo número de unidades, independentemente da sua sensação subjectiva de confiança.
Flat Staking vs Percentagem Variável
Existem duas filosofias principais sobre como dimensionar apostas: flat staking e percentagem variável. Ambas têm defensores fervorosos e ambas podem funcionar, mas têm características muito diferentes.
Flat staking significa apostar sempre o mesmo montante absoluto em cada aposta. Se decides apostar 10 euros por aposta, apostas 10 euros independentemente de a tua banca ter subido para 1500 euros ou descido para 700 euros. É o sistema mais simples e elimina completamente a necessidade de recalcular.
A vantagem do flat staking é a simplicidade e a estabilidade emocional. Não precisas de pensar em quanto apostar; é sempre o mesmo. A desvantagem é que não aproveitas o crescimento da banca para aumentar os ganhos absolutos, nem proteges a banca em declínio reduzindo os montantes.
A percentagem variável, ou proportional staking, significa apostar sempre a mesma percentagem da banca actual. Se a tua unidade é 1% e a banca cresceu para 1500 euros, a aposta passa a ser 15 euros. Se desceu para 700, passa a ser 7 euros. Este sistema é mais dinâmico e matematicamente óptimo.
A vantagem da percentagem variável é que maximiza o crescimento quando estás a ganhar e minimiza as perdas quando estás a perder. A desvantagem é que pode ser emocionalmente difícil reduzir apostas após uma sequência negativa, precisamente quando sentes vontade de apostar mais para recuperar.
Para apostadores sérios com disciplina emocional, a percentagem variável é geralmente preferível. Para apostadores que reconhecem em si mesmos tendências para perseguir perdas, o flat staking pode ser mais seguro precisamente porque não exige decisões activas em momentos emocionalmente difíceis.
O Critério de Kelly
Se já leste alguma coisa sobre gestão de banca, provavelmente encontraste referências ao Critério de Kelly. Este é um método matemático que calcula a fracção óptima da banca a apostar em cada situação, dado o valor esperado da aposta.
A fórmula de Kelly, na sua forma simplificada para apostas, é: percentagem da banca igual a margem de valor dividida pela odd menos um. A margem de valor é a diferença entre a tua estimativa de probabilidade e a probabilidade implícita na odd.
Por exemplo, se acreditas que uma aposta tem 55% de probabilidade de ganhar e a odd é 2.00, a probabilidade implícita é 50%, então a margem de valor é 5%. O Kelly recomendaria apostar 5% dividido por 2.00 menos 1, que é 5% dividido por 1, resultando em 5% da banca.
O Critério de Kelly é matematicamente óptimo no sentido de que maximiza o crescimento logarítmico da banca a longo prazo. Se as tuas estimativas de probabilidade estiverem correctas e aplicares Kelly consistentemente, crescerás mais rapidamente do que com qualquer outro sistema.
No entanto, há um problema prático enorme: Kelly assume que as tuas estimativas de probabilidade estão correctas. Na realidade, há sempre incerteza nas estimativas. Se sobrestimares consistentemente as tuas vantagens, Kelly vai fazer-te apostar demasiado e destruir a tua banca. Por esta razão, muitos apostadores usam frações de Kelly, tipicamente meio Kelly ou um quarto de Kelly, que sacrificam algum crescimento potencial em troca de maior segurança.
Outro problema com Kelly é que pode recomendar apostas muito grandes em situações de alto valor percebido. Uma aposta de 20% da banca, mesmo que matematicamente justificada, é emocionalmente muito difícil de suportar. A volatilidade de uma abordagem Kelly pura pode ser psicologicamente devastadora mesmo quando está a funcionar correctamente.
O Conceito de Risco de Ruína
O risco de ruína é a probabilidade de perderes toda a tua banca antes de conseguires que a tua vantagem se manifeste nos resultados. É um conceito central na gestão de banca porque define os limites do que é sustentável.
Mesmo com uma vantagem positiva, existe sempre alguma probabilidade de ruína se as apostas forem demasiado grandes. A variância pode criar sequências negativas prolongadas que, com apostas de tamanho excessivo, esgotam a banca antes que a vantagem matemática se materialize.
A relação entre tamanho da aposta e risco de ruína é exponencial, não linear. Passar de apostas de 1% para 2% da banca não duplica o risco de ruína; aumenta-o muito mais do que isso. E passar de 2% para 5% aumenta dramaticamente. Esta é a razão pela qual os apostadores conservadores insistem em unidades pequenas.
Para quantificar o risco de ruína, precisas de conhecer a tua vantagem média e o desvio padrão dos teus resultados. Com estes dados, podes usar simuladores ou fórmulas matemáticas para estimar a probabilidade de ruína dado um certo tamanho de aposta. Em geral, apostadores sérios procuram manter o risco de ruína abaixo de 5% ou mesmo 1%.
A lição prática é simples: erra sempre pelo lado da cautela. Se não tens certeza de qual o tamanho correcto da aposta, escolhe o menor. A diferença de crescimento entre 1% e 2% unidades é muito menor do que a diferença de risco de ruína. E uma banca que cresce lentamente é infinitamente melhor do que uma banca que desaparece completamente.
Registos e Avaliação de Desempenho
Não podes gerir o que não medes. Esta máxima aplica-se perfeitamente à gestão de banca nas apostas. Sem registos detalhados de todas as tuas apostas, não tens forma de saber se estás realmente a ganhar ou perder, se o teu método funciona, ou se as tuas apostas têm o tamanho adequado.
Um registo básico de apostas deve incluir a data da aposta, o evento e mercado, a odd, o montante apostado, o resultado, e o lucro ou prejuízo. Com estes dados, podes calcular métricas essenciais como yield, que é o lucro percentual em relação ao volume total apostado, taxa de acerto, evolução da banca ao longo do tempo, e performance por tipo de aposta ou mercado.
O yield é particularmente importante porque normaliza os resultados pelo volume de apostas. Um lucro de 100 euros significa coisas muito diferentes se apostaste um total de 500 euros ou 10000 euros. Um yield de 5% é considerado excelente; a maioria dos apostadores profissionais opera com yields entre 2% e 8%.
A análise por categorias também é reveladora. Podes descobrir que tens yield positivo em apostas de futebol mas negativo em ténis. Ou que tens vantagem em apostas de azarões mas não em favoritos. Estas descobertas permitem-te focar nos mercados onde realmente tens competência e evitar aqueles onde estás a perder dinheiro.
A frequência de avaliação deve ser equilibrada. Avaliar após cada aposta cria ruído excessivo porque os resultados individuais são dominados pela variância. Avaliar apenas anualmente não te dá feedback suficiente para corrigir problemas. Uma avaliação mensal ou trimestral é geralmente adequada, com revisões mais detalhadas a cada centenas de apostas.
Psicologia da Gestão de Banca
Podes ter o melhor sistema de gestão de banca do mundo em papel, e ainda assim falhar miseravelmente na prática. A razão é que a gestão de banca não é apenas matemática; é também psicologia. E a psicologia humana está frequentemente em conflito directo com o que a matemática recomenda.
O impulso de perseguir perdas é talvez o maior destruidor de bancas. Após uma sequência negativa, a tentação de aumentar as apostas para recuperar rapidamente é quase irresistível. A matemática diz que cada aposta é independente e que o tamanho não deve mudar com base em resultados passados. A emoção diz que precisas de recuperar o dinheiro perdido antes que seja tarde demais.
O oposto também acontece após sequências positivas. A sensação de invencibilidade leva apostadores a aumentar apostas precisamente quando a variância está prestes a corrigir. O excesso de confiança é tão perigoso quanto o desespero, apenas de forma diferente.
A solução para estes problemas é a automatização do processo de decisão. Define regras claras antes de começares a apostar e segue-as rigidamente. O tamanho da aposta é determinado pela fórmula, não pela emoção do momento. Se sentires a tentação de desviar das regras, esse é precisamente o momento em que mais precisas de as seguir.
Algumas pessoas beneficiam de barreiras físicas ou tecnológicas. Usar uma conta de apostas separada com depósitos limitados pode impedir apostas impulsivas de grande montante. Estabelecer um limite de perdas diário após o qual paras de apostar pode proteger-te nos piores dias. Estas são muletas que idealmente não deveriam ser necessárias, mas que podem salvar a tua banca enquanto desenvolves a disciplina interna.
Erros Comuns de Gestão de Banca
Ao longo dos anos, certos padrões de erro repetem-se consistentemente entre apostadores de todos os níveis de experiência. Conhecer estes erros pode ajudar-te a evitá-los.
O primeiro erro é não ter uma banca definida. Apostadores que simplesmente depositam dinheiro quando querem apostar e levantam quando ganham não têm qualquer sistema de gestão. Não conseguem avaliar o seu desempenho real nem dimensionar apostas de forma sensata.
O segundo erro é o tamanho excessivo das apostas. A impaciência de querer ver a banca crescer rapidamente leva apostadores a usar unidades de 10%, 20%, ou mais. Mesmo com vantagem positiva, estas apostas são uma sentença de morte para a banca devido à variância.
O terceiro erro é variar o tamanho sem critério. Apostas grandes quando se sentem confiantes, pequenas quando inseguros, maiores ainda quando precisam de recuperar perdas. Esta inconsistência elimina qualquer possibilidade de gestão sistemática.
O quarto erro é não recalcular após mudanças significativas na banca. Se a tua banca duplicou, as tuas apostas deviam duplicar também no sistema de percentagem variável. Se caiu para metade, deviam reduzir. Apostadores que não fazem estes ajustes estão efectivamente a usar o sistema errado.
O quinto erro é abandonar o sistema após resultados negativos. A variância garante que qualquer sistema terá períodos maus. Saltar de sistema em sistema sempre que as coisas correm mal é a pior estratégia possível porque nunca dás tempo suficiente a nenhum sistema para mostrar resultados.
Adaptação do Sistema às Circunstâncias
A gestão de banca não é uma ciência exacta com uma única resposta correcta. O sistema ideal depende das tuas circunstâncias pessoais, objectivos, e tolerância ao risco.
Se tens rendimentos regulares e podes repor a banca se necessário, podes tolerar um sistema mais agressivo com unidades maiores. Se a banca representa todas as tuas poupanças disponíveis para apostas e não podes repor, precisas de um sistema muito conservador.
Se o teu objectivo é maximizar o crescimento a todo o custo, sistemas mais agressivos fazem sentido. Se o objectivo é manter a actividade de apostas como um hobby sustentável a longo prazo, a conservação de capital é mais importante que o crescimento rápido.
Se tens tendência para decisões impulsivas sob pressão, sistemas automáticos e rígidos são mais adequados. Se tens boa disciplina emocional, podes permitir-te sistemas com mais discrição.
A chave é ser honesto contigo próprio sobre quem és e o que queres. Não adoptes um sistema porque parece impressionante ou porque funciona para outra pessoa. Adopta um sistema que funcione para ti, dado as tuas características específicas.
Quando Aumentar ou Diminuir a Agressividade
Há situações específicas em que faz sentido ajustar o nível de agressividade do teu sistema de gestão de banca. Compreender quando e como fazer estes ajustes pode optimizar os teus resultados sem comprometer a segurança.
Se a tua banca cresceu significativamente e tens agora uma almofada confortável acima do teu investimento inicial, podes considerar aumentar ligeiramente o tamanho das unidades. A lógica é que estás a jogar com lucros, não com capital inicial, o que reduz o impacto psicológico e financeiro de uma eventual sequência negativa. No entanto, este aumento deve ser moderado e nunca ultrapassar os limites de risco de ruína aceitáveis.
Inversamente, se a tua banca sofreu perdas significativas, mesmo que acredites que a tua vantagem permanece intacta, faz sentido reduzir temporariamente a agressividade. Bancas mais pequenas têm menos margem para absorver variância, e a preservação de capital torna-se prioritária. Reduzir unidades de 2% para 1% após uma queda de 30% na banca não é sinal de fraqueza mas de prudência.
Mudanças no teu nível de confiança no método também podem justificar ajustes. Se descobrires uma nova fonte de informação ou refinares significativamente o teu modelo de análise, podes ter razões objectivas para acreditar que a tua vantagem aumentou. Neste caso, um aumento moderado nas unidades pode ser justificado. Mas cuidado com o excesso de confiança: qualquer aumento deve ser gradual e baseado em evidências, não em sensações.
A regra de ouro é: mudanças na agressividade devem ser pequenas, graduais, e baseadas em razões objectivas. Nunca duplices as unidades porque te sentes sortudo nem as cortes para metade porque perdeste três apostas seguidas. A consistência do sistema é mais importante do que a optimização de cada momento.
Conclusão: A Banca Como Fundação
Se há uma mensagem central a reter deste artigo, é esta: a gestão de banca é a fundação sobre a qual tudo o resto assenta. Podes ter o melhor método de análise, a melhor compreensão de valor, a melhor disciplina psicológica, mas se a gestão de banca falhar, tudo falha.
Inversamente, uma gestão de banca sólida pode compensar parcialmente fraquezas noutras áreas. Um apostador com método medíocre mas excelente gestão de banca pode sobreviver o tempo suficiente para melhorar. Um apostador com método excelente mas má gestão de banca provavelmente não sobreviverá para ver os frutos do seu trabalho.
A beleza da gestão de banca é que está completamente sob o teu controlo. Não podes controlar se uma aposta ganha ou perde. Não podes controlar completamente a precisão das tuas estimativas de probabilidade. Mas podes controlar absolutamente quanto apostas em cada situação. Esta é a única variável totalmente sob o teu domínio, e é precisamente a variável que determina se sobrevives ou desapareces.
Trata a tua banca com o respeito que merece. Define-a claramente, protege-a cuidadosamente, dimensiona as tuas apostas prudentemente. Se fizeres isto, dás a ti próprio a melhor oportunidade possível de sucesso a longo prazo. E nas apostas esportivas, o longo prazo é tudo o que realmente importa.
Lembra-te que a gestão de banca não é um obstáculo ao lucro mas sim o seu facilitador. Sem uma banca protegida, não há oportunidade de demonstrar competência. Sem regras claras de dimensionamento, não há consistência. Sem registos detalhados, não há aprendizagem. Cada elemento do sistema de gestão de banca trabalha em conjunto para criar as condições necessárias para o sucesso sustentável.
O caminho do apostador é longo e repleto de tentações para desviar do plano. Haverá momentos em que quererás apostar mais porque te sentes confiante. Haverá momentos em que quererás recuperar rapidamente o que perdeste. Haverá momentos em que pensarás que as regras são demasiado restritivas. Nesses momentos, recorda que as regras existem precisamente para te proteger de ti próprio. Segue-as especialmente quando não te apetece, porque é nesses momentos que mais precisas delas.
A banca é a tua ferramenta de trabalho. Cuida dela como um artesão cuida das suas ferramentas, e ela permitir-te-á fazer o teu trabalho durante anos. Negligencia-a, e encontrar-te-ás rapidamente sem os meios para continuar. A escolha é tua, mas as consequências são inevitáveis.
